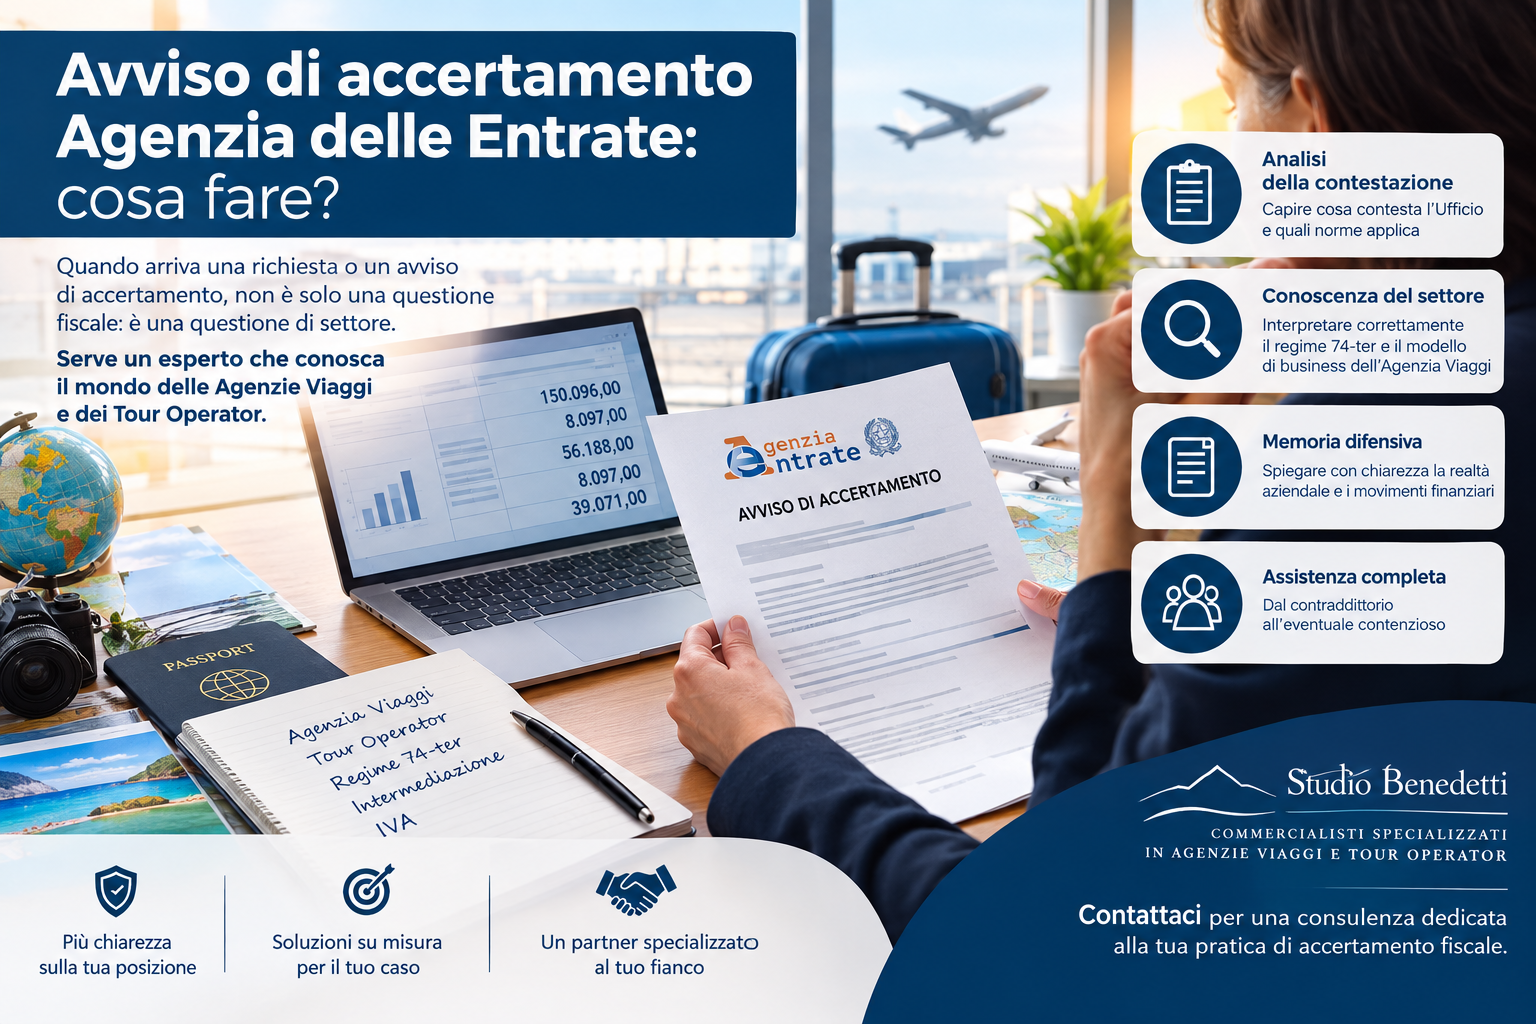
Quando una Agenzia Viaggi riceve un avviso di accertamento o una richiesta di documenti dall’Agenzia delle Entrate, la prima regola è non improvvisare. Lo Studio Benedetti Commercialisti è specializzato nell’assistenza fiscale di Agenzie Viaggi e Tour Operator e interviene anche su singole pratiche di verifica, accertamento e contraddittorio con l’Amministrazione finanziaria.
Non sempre è necessario cambiare commercialista.
Spesso è invece utile affiancare al proprio consulente uno specialista del settore turistico, incaricato di analizzare quella specifica contestazione.
È una differenza importante.
Perché un accertamento fiscale non si affronta soltanto conoscendo la normativa tributaria. Occorre anche capire come funziona concretamente una Agenzia Viaggi.
Hai ricevuto una richiesta dell’Agenzia delle Entrate?
Negli ultimi mesi abbiamo già evidenziato in questo nostro precedente articolo il fenomeno delle analisi bancarie sulle Agenzie Viaggi: https://www.travelfocus.it/analisi-bancarie-agenzie-viaggi-come-rispondere-al-fisco/
L’Agenzia delle Entrate utilizza sempre più frequentemente le informazioni dell’Archivio dei rapporti finanziari e le confronta con i dati dell’Anagrafe Tributaria.
Da questi incroci possono nascere richieste di chiarimenti.
Ma una richiesta di documenti può trasformarsi successivamente in una vera e propria attività di accertamento.
Ed è proprio in questo momento che bisogna cambiare approccio.
Non si tratta più soltanto di “mandare i documenti al commercialista”.
Occorre capire:
- cosa sta contestando l’Ufficio;
- quale norma sta applicando;
- come ha ricostruito il maggior imponibile;
- quali dati ha utilizzato;
- quali dati non ha considerato;
- quale trattamento IVA ha applicato;
- se ha compreso correttamente l’attività dell’Agenzia Viaggi;
- quali documenti possono dimostrare la correttezza della posizione.
Commercialista e specialista del settore: due ruoli diversi
Il commercialista che segue ordinariamente una Agenzia Viaggi svolge un ruolo fondamentale.
Conosce la contabilità dell’impresa.
Conosce le dichiarazioni.
Conosce i versamenti.
Conosce la situazione fiscale.
Ma una singola contestazione dell’Agenzia delle Entrate può richiedere competenze molto specifiche.
Pensiamo, ad esempio, a una contestazione che riguarda il regime speciale IVA 74-ter.
Per comprenderla correttamente occorre conoscere:
- la differenza tra intermediazione e organizzazione di viaggi;
- la distinzione tra pacchetto turistico e singolo servizio;
- il funzionamento del regime speciale;
- la formazione del margine;
- le operazioni UE ed extra-UE;
- i rapporti con Tour Operator;
- i rapporti con compagnie aeree e di navigazione;
- le commissioni;
- gli incassi per conto dei fornitori;
- le diverse modalità di fatturazione;
- le peculiarità della contabilità delle Agenzie Viaggi.
Sono competenze che non sempre rientrano nella gestione ordinaria di uno studio professionale.
Per questo motivo può essere utile una consulenza specialistica limitata alla singola pratica.
Il proprio commercialista continua a seguire l’impresa.
Lo specialista interviene sul problema specifico.
Il primo caso: una richiesta di documenti per 150.096 euro di movimenti
Un primo esempio concreto è rappresentato da un invito dell’Agenzia delle Entrate relativo a una impresa esercente attività di Agenzia di Viaggio.
L’Ufficio comunica di avere rilevato, attraverso l’Archivio dei rapporti finanziari, una incoerenza tra i dati dichiarativi e le somme accreditate sui rapporti finanziari.
I dati indicati nell’atto, opportunamente anonimizzato, sono i seguenti:
| Elemento | Importo |
|---|---|
| Accrediti su rapporti finanziari considerati | € 150.096 |
| Reddito complessivo dichiarato | € 514 |
| Periodo d’imposta analizzato | 2021 |
| Termine indicato dall’Ufficio | 15 giorni |
L’Ufficio precisa che la presenza di accrediti di importo rilevante può far presumere un possibile occultamento di ricavi o compensi.
La richiesta non si limita quindi a una semplice domanda.
L’Agenzia chiede di indicare la natura delle somme affluite sui rapporti finanziari e fornire documentazione ed elementi idonei a giustificare l’incongruenza.
Il problema per una Agenzia Viaggi
Un dato come € 150.096 di accrediti può sembrare immediatamente significativo.
Ma bisogna chiedersi:
quanto di quella somma è effettivamente ricavo dell’Agenzia Viaggi?
Se l’impresa opera in intermediazione, la risposta può essere molto diversa.
Il cliente può pagare € 2.000 per una vacanza.
L’Agenzia può ricevere i € 2.000.
Ma può dover trasferire € 1.800 al Tour Operator.
Il proprio ricavo può essere rappresentato dalla commissione.
Il conto corrente registra € 2.000.
Il conto economico non deve necessariamente registrare € 2.000 come ricavo dell’Agenzia.
Questa è la realtà economica dell’intermediazione turistica.
Ed è proprio questa realtà che deve essere spiegata all’Agenzia delle Entrate.
Il secondo caso: quando la contestazione diventa un accertamento
Il secondo caso è ancora più significativo.
Si tratta di un avviso di accertamento emesso nei confronti di una società che svolge attività di Agenzia Viaggi, relativo al periodo d’imposta 2020.
L’atto nasce da una verifica della Guardia di Finanza e contiene rilievi che coinvolgono IRES, IRAP e adempimenti IVA.
L’aspetto interessante è che la contabilità era stata oggetto di numerosi controlli e l’Ufficio aveva effettuato riconciliazioni tra corrispettivi, fatture, registri IVA e acquisti.
Eppure la ricostruzione fiscale effettuata dall’Amministrazione ha prodotto una conseguenza molto pesante.
La ricostruzione dell’Ufficio
Per il 2020 l’Ufficio ha individuato:
| Voce | Importo accertato |
|---|---|
| Ricavi considerati dall’Ufficio | € 623.001 |
| Costi considerati | € 388.885 |
| Maggior reddito IRES | € 234.116 |
| Maggiore IRES | € 56.188 |
| Maggiore base IRAP | € 276.340 |
| Maggiore IRAP | € 8.097 |
| Sanzioni complessivamente irrogate | € 39.071 |
I dati emergono direttamente dall’avviso di accertamento. L’Ufficio ha considerato € 623.001 di ricavi e, dopo avere riconosciuto costi per € 388.885, ha determinato un maggior reddito di € 234.116.
La maggiore IRES accertata è pari a € 56.188, mentre la maggiore IRAP è pari a € 8.097.
Il quadro complessivo diventa quindi molto più pesante quando si aggiungono interessi e sanzioni.
L’atto indica infatti, in caso di mancata definizione o mancata impugnazione, un importo complessivo di € 114.573,82, oltre agli ulteriori oneri previsti.
Dove entra in gioco il regime speciale 74-ter
Questo caso dimostra bene perché una contestazione relativa a una Agenzia Viaggi non può essere analizzata come quella di una normale impresa commerciale.
Nella documentazione esaminata dall’Ufficio erano presenti, tra gli altri, questi dati:
- corrispettivi per viaggi interamente nella UE: € 653.289,04;
- corrispettivi per viaggi interamente fuori UE: € 5.377,65;
- IVA a debito ex art. 74-ter: € 59.988,20;
- corrispettivi scorporati: € 20.686,25;
- costi per viaggi UE: € 302.059,17;
- costi per viaggi extra-UE: € 6.937,62;
- acquisti imponibili: € 37.663,90.
Sono numeri importanti.
Ma soprattutto sono numeri che devono essere letti secondo la disciplina fiscale specifica delle Agenzie Viaggi.
Il regime speciale previsto dall’art. 74-ter del D.P.R. 633/1972 non può essere trattato come una normale contabilità IVA.
La logica del regime è diversa.
Il prezzo pagato dal cliente non può essere automaticamente considerato reddito o margine dell’operatore.
Occorre ricostruire il rapporto tra:
corrispettivo del cliente → costi dei servizi acquistati → margine → IVA dovuta.
E bisogna distinguere questa situazione da quella in cui l’Agenzia agisce come intermediario.
Il punto decisivo: ricavo non significa incasso
Questa distinzione è centrale in moltissime verifiche.
Immaginiamo una pratica turistica da € 5.000.
Il cliente paga all’Agenzia.
L’Agenzia trasferisce € 4.500 al fornitore.
Rimangono € 500 di commissione.
Sul conto corrente sono transitati € 5.000.
Ma il dato economico dell’Agenzia non è automaticamente € 5.000.
Se questa dinamica non viene spiegata all’Ufficio, il rischio è che un dato finanziario venga interpretato senza considerare il modello contrattuale ed economico dell’operazione.
È qui che la specializzazione diventa determinante.
Come si affronta una contestazione 74-ter
Quando analizziamo una contestazione di questo tipo, non partiamo semplicemente dalla cifra contestata.
Partiamo dall’operazione.
Per ogni categoria di vendita cerchiamo di comprendere:
Chi vende?
È l’Agenzia Viaggi?
È il Tour Operator?
È un altro fornitore?
Chi incassa?
L’Agenzia?
Il Tour Operator?
Una piattaforma?
Un intermediario?
Chi sostiene il costo?
E soprattutto:
il costo rappresenta un servizio acquistato dall’Agenzia per la successiva organizzazione del viaggio oppure una somma che l’Agenzia incassa e riversa al fornitore?
La risposta può modificare completamente il trattamento fiscale.
La difficoltà dei documenti disponibili
C’è poi un altro problema molto concreto.
Non tutte le Agenzie Viaggi hanno una contabilità gestionale perfettamente strutturata.
Alcune utilizzano software specifici.
Altre utilizzano il gestionale solo parzialmente.
Altre ancora lavorano con:
- Excel;
- prospetti interni;
- report dei fornitori;
- estratti conto;
- carte di credito;
- documentazione cartacea;
- sistemi di prenotazione differenti.
Quando arriva una verifica, può quindi accadere che il totale delle pratiche presenti nel gestionale non coincida perfettamente con il totale degli incassi bancari.
Non significa necessariamente che ci siano ricavi non dichiarati.
Può significare che il sistema di rilevazione delle pratiche non è completo.
Oppure che alcune pratiche sono state registrate solo parzialmente.
Oppure che alcune somme sono transitate sulle carte.
Oppure che esistono incassi per conto di terzi.
Oppure ancora che alcuni movimenti bancari non hanno natura reddituale.
Perché non bisogna costruire una riconciliazione artificiale
Quando si riceve una richiesta dell’Agenzia delle Entrate può nascere la tentazione di trovare a tutti i costi una quadratura perfetta.
È un errore.
La ricostruzione deve essere vera, documentata e comprensibile.
Se il gestionale contiene solo una parte delle pratiche, occorre dirlo.
Se esistono prospetti Excel, bisogna utilizzarli.
Se alcuni dati possono essere ricostruiti attraverso i fornitori, occorre farlo.
Se alcune operazioni devono essere spiegate singolarmente, vanno spiegate.
L’obiettivo non è costruire un numero che “torni”.
L’obiettivo è dimostrare la natura delle operazioni.
Cosa facciamo quando arriva un accertamento
Il nostro intervento può essere limitato alla singola pratica.
Non è necessario affidare allo Studio tutta la contabilità dell’impresa.
Possiamo intervenire per:
- leggere l’atto dell’Agenzia delle Entrate;
- individuare esattamente la contestazione;
- ricostruire il ragionamento dell’Ufficio;
- verificare la normativa applicata;
- analizzare il trattamento IVA;
- verificare il regime 74-ter;
- ricostruire le pratiche interessate;
- analizzare incassi e pagamenti;
- confrontare contabilità, dichiarazioni e documentazione;
- predisporre una memoria tecnica;
- assistere il contribuente nel contraddittorio;
- valutare le eventuali successive iniziative.
In altre parole, entriamo nella singola questione e la analizziamo con gli occhi di chi conosce il settore turistico.
La memoria per l’Agenzia delle Entrate
Uno degli strumenti più importanti può essere una memoria illustrativa.
Non deve essere necessariamente un documento lungo e incomprensibile.
Deve essere chiaro.
Deve spiegare il modello di business.
Deve accompagnare il funzionario nella lettura dei numeri.
Per una Agenzia Viaggi può essere utile rappresentare, ad esempio:
Cliente → Agenzia → Tour Operator/Fornitore → pagamento al fornitore → commissione dell’Agenzia
oppure:
Cliente → Agenzia organizzatrice → acquisto servizi → pacchetto → regime 74-ter → margine
La differenza tra queste due situazioni può essere fiscalmente molto importante.
La memoria deve quindi collegare:
norma + contratto + pratica turistica + documento contabile + movimento finanziario.
È questa la logica che consente di trasformare una massa di documenti in una spiegazione comprensibile.
E se l’accertamento è già stato notificato?
Anche in questo caso non bisogna pensare che “ormai sia troppo tardi”.
L’avviso di accertamento apre una fase nella quale devono essere valutate rapidamente le alternative.
Tra queste possono esserci:
- confronto con l’Ufficio;
- accertamento con adesione;
- autotutela, quando ne ricorrono i presupposti;
- definizione dell’accertamento;
- ricorso tributario;
- eventuale richiesta di sospensione della riscossione.
Le possibilità concrete dipendono dal contenuto dell’atto e dalla situazione specifica.
Nel caso esaminato, l’avviso prevedeva espressamente la possibilità di definizione agevolata, accertamento con adesione, autotutela e ricorso.
Sono inoltre previste precise scadenze.
L’avviso richiama, ad esempio, il termine per la presentazione del ricorso e la possibilità di presentare istanza di accertamento con adesione nei termini previsti dalla normativa.
Per questo la prima cosa da fare è verificare la data di notifica.
Non aspettare che sia il commercialista a “vedere cosa si può fare”
Quando arriva un atto dell’Agenzia delle Entrate, aspettare può essere pericoloso.
Il commercialista può avere bisogno di tempo per studiare la questione.
Il cliente può avere bisogno di recuperare documenti.
Lo specialista deve capire rapidamente se esistono profili tecnici da contestare.
Per questo il consiglio è semplice:
appena arriva una richiesta dell’Agenzia delle Entrate, inviala subito al tuo consulente e, se la questione riguarda una Agenzia Viaggi o un Tour Operator, valuta immediatamente un confronto con uno specialista del settore.
Non necessariamente per sostituire il tuo commercialista.
Anche soltanto per una singola pratica.
Studio Benedetti: lo specialista per la singola pratica fiscale
Lo Studio Benedetti Commercialisti Specializzati in Agenzie Viaggi e Tour Operator assiste imprese turistiche e loro consulenti in tutta Italia nella gestione di:
- richieste di documenti;
- analisi bancarie;
- inviti dell’Agenzia delle Entrate;
- verifiche fiscali;
- processi verbali di constatazione;
- avvisi di accertamento;
- contestazioni IVA;
- contestazioni relative al regime 74-ter;
- contraddittorio con l’Ufficio;
- accertamento con adesione;
- memorie difensive;
- eventuale contenzioso tributario.
Il nostro intervento può essere circoscritto alla singola questione.
Analizziamo l’atto.
Studiamo la contestazione.
Ricostruiamo l’operazione.
Verifichiamo il trattamento fiscale.
Prepariamo la documentazione.
E soprattutto spieghiamo all’Agenzia delle Entrate ciò che un’analisi standardizzata spesso non riesce a vedere: la realtà economica di una Agenzia Viaggi.
Conclusioni: un accertamento non si risolve inviando documenti
Una richiesta dell’Agenzia delle Entrate non è una semplice richiesta amministrativa.
È un momento nel quale l’impresa deve spiegare e documentare la propria posizione.
Per una Agenzia Viaggi la difficoltà è ancora maggiore.
Il settore ha una struttura finanziaria particolare.
Gli incassi possono essere elevati.
Le somme possono transitare sui conti dell’agenzia ma essere destinate in gran parte ai fornitori.
Il trattamento IVA può essere speciale.
Il regime 74-ter richiede una lettura specifica.
Le pratiche possono essere distribuite tra gestionali, Excel, portali dei fornitori e documentazione bancaria.
Per questo motivo, quando arriva un avviso di accertamento dell’Agenzia delle Entrate, non sempre serve un nuovo commercialista.
Può però essere molto utile un esperto che conosca profondamente Agenzie Viaggi e Tour Operator e che si occupi della singola pratica.
È quello che facciamo nello Studio Benedetti Commercialisti Specializzati in Agenzie Viaggi e Tour Operator.
Conosciamo le regole del settore.
Conosciamo le dinamiche dell’intermediazione.
Conosciamo il regime speciale IVA 74-ter.
E soprattutto sappiamo come trasformare numeri, pratiche e documenti in una spiegazione fiscale chiara, documentata e comprensibile per l’Agenzia delle Entrate.
Perché davanti a un accertamento non basta avere ragione.
Bisogna riuscire a dimostrarlo nel modo giusto.
Per approfondire gli aspetti fiscali e contabili delle Agenzie Viaggi e dei Tour Operator è possibile consultare anche gli approfondimenti di Studio Benedetti Commercialisti e TravelFocus.